





Mercato Economia


Come si muove lo scacchiere immobiliare europeo
(Ottobre 2026) – Come una candela che resiste nel vento, continua la corsa in Europa degli investimenti immobiliari con Sud Europa molto più dinamico e logistica, living e data center a fare da traino nonostante le incertezze geopolitiche.
Secondo l’Outlook degli investimenti di Scenari Immobiliari – presentato nel settembre scorso al 34° Forum Immobiliare a Rapallo – in Europa i volumi di investimento del primo semestre 2026 si sono attestati a quota 103 miliardi (+3% su base annua) con 53 miliardi acquisiti solo nel secondo trimestre in aumento del 6% sullo stesso periodo 2025. “Gli investitori – si legge nel rapporto – si stanno concentrando su asset che offrono reddito sicuro, prezzi trasparenti e domanda a lungo termine credibile”. Fra i principali Paesi, il Regno Unito ha avuto la quota maggiore di calo dell’attività. Gli investimenti sono diminuiti del 16% su base annua, raggiungendo 21 miliardi di sterline (24 miliardi di euro) nella prima metà del 2026. Altrove, le percentuali di calo sono state più marcate, ma hanno avuto un impatto più limitato sugli investimenti complessivi come in Belgio, Repubblica Ceca o Danimarca. Al contrario, diversi mercati hanno continuato a performare bene. Finlandia, Polonia e Svezia hanno registrato una crescita annua rispettivamente del 100, 93 e 80%. La Spagna rimane uno dei mercati più performanti d’Europa, con un aumento dell’attività del 60% a 12,5 miliardi di euro. Germania e Francia hanno registrato solo una crescita modesta del 3% su base annua. Il nostro Paese ha sovraperformato con un nuovo record: oltre 7 miliardi di euro nel primo semestre di quest’anno e una crescita tendenziale di oltre il 30%.
Guardando al 2025, il volume delle transazioni immobiliari nei cinque principali Paesi europei ha raggiunto quasi 987 miliardi di euro, per salire oltre quota 1.000 miliardi nel 2026 (+4,6%) e, si stima, nel 2027 (+5,6%). Ma è tutto l’intero mercato europeo a crescere fino a raggiungere i 1.358 miliardi nel 2027. La Germania mantiene il primato dimensionale con un mercato stimato in oltre 330 miliardi, sia per quest’anno che per il prossimo, ma evidenzia tassi di crescita relativamente contenuti, inferiori al 3% annuo. Anche la Francia conferma il proprio ruolo, con volumi che passano da 220 miliardi nel 2025 a 234 miliardi nel 2027. Le performance più interessanti riguardano, però, Spagna e Italia, come spiega Mario Breglia, ceo e founder di Scenari Immobiliari. La Spagna, infatti, “mette in campo la crescita più intensa dell’intero campione europeo, con un incremento superiore al 10% sia nel 2026 sia, si stima, nel 2027. In dati assoluti, il fatturato immobiliare passerebbe da 127,8 miliardi nel 2025 a 156 miliardi nel 2027 in forza del dinamismo demografico e dell’interesse verso il comparto residenziale e turistico”.
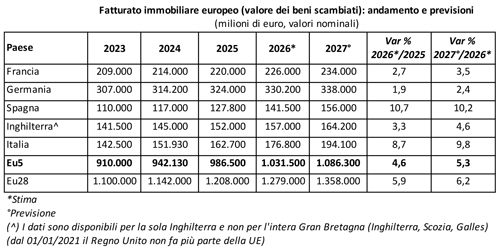
Da parte sua, l’Italia si colloca immediatamente dietro alla Spagna in quanto dai 162,7 miliardi di euro del 2025 Scenari Immobiliari stima un aumento fino a 194,1 miliardi nel 2027, con una crescita dell’8,7% nel 2026 e del 9,8% nel 2027, grazie al forte interesse proveniente dall’estero e alla crescente attenzione verso le maggiori città e le località turistiche più attrattive. Il Regno Unito, da parte sua, evidenzia un percorso di crescita più equilibrato ma costante, con un volume che raggiunge i 164,2 miliardi di euro nel 2027 e gli asset alternativi come alloggi per studenti, settore living/multifamily e data center molto attivi.
In ogni caso, la logistica continua a rappresentare il segmento più dinamico in quasi tutti i Paesi con e-commerce e crescente necessità di infrastrutture logistiche moderne che danno fiato alla domanda. Per quel che riguarda il residenziale il quadro dei valori immobiliari è frammentato: la Spagna è il mercato più performante, gli incrementi dell’indice superano il 10% tra il 2025 e il 2026 e il 7% nel 2027. Pure l’Italia corre con rialzi superiori al 4% mentre per Francia e Germania le variazioni, seppure positive, restano inferiori rispetto a quelle dei mercati del Sud Europa. Il settore degli uffici non subisce invece grandi scossoni – con una crescita media europea tra il 2% e il 3% – mentre rialza la testa il retail, mostrando chiari segnali di consolidamento.
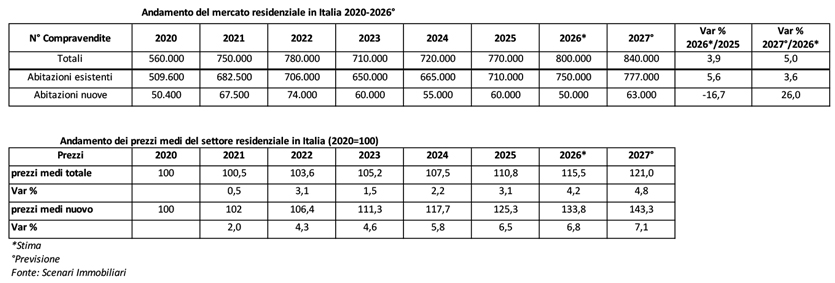
Dati e prospettive incoraggianti riguardano anche il fronte delle compravendite immobiliari, che dovrebbero portare a casa un biennio 2026-2027 di crescita, pur tenendo conto dei possibili stravolgimenti che gli ultimi inasprimenti del costo del denaro potrebbero determinare sul mercato. Italia e Spagna, anche in questo caso, si aggiudicano i primi gradini della classifica per dinamismo e performance di crescita: la prima supera la seconda per numero di transazioni (800mila compravendite previste nel 2026 e 840mila nel 2027), restando indietro solo rispetto a Inghilterra e Francia. Quest’ultima registra la correzione più marcata tra il 2022 e il 2024, ma il recupero messo in atto nel 2025 dovrebbe adesso proseguire quest’anno e il prossimo. Allo stesso modo il residenziale tedesco dovrebbe aver superato la fase più difficile del ciclo, ma a pesare continua a essere la persistente carenza di abitazioni e il crollo dell’attività edilizia in scia agli elevati costi di costruzione, le difficoltà autorizzative e i tassi più elevati.
Foto © Filippo Romano