(Oktober 2026) – Allen geopolitischen Unsicherheiten zum Trotz setzt sich der Aufwärtstrend bei den Immobilieninvestitionen in Europa fort. Südeuropa zeigt sich dabei deutlich dynamischer, während Logistikimmobilien, Wohnimmobilien und Rechenzentren als Wachstumstreiber fungieren.
Laut dem Investitionsausblick von Scenari Immobiliari, der im vergangenen September auf dem 34. Immobilienforum in Rapallo vorgestellt wurde, erreichte das Investitionsvolumen in Europa im ersten Halbjahr 2026 insgesamt 103 Milliarden Euro. Das entspricht einem Plus von 3 % gegenüber dem Vorjahr. Allein im zweiten Quartal belief sich das Investitionsvolumen auf 53 Milliarden Euro, 6 % mehr als im entsprechenden Vorjahreszeitraum. „Die Investoren konzentrieren sich auf Immobilienanlagen, die sichere Erträge, transparente Preise und eine verlässliche langfristige Nachfrage bieten“, heißt es in dem Bericht. Unter den wichtigsten europäischen Ländern verzeichnete das Vereinigte Königreich den stärksten Rückgang der Investitionstätigkeit. Im ersten Halbjahr 2026 sanken die Investitionen im Jahresvergleich um 16 % auf 21 Milliarden Pfund (24 Milliarden Euro). In einigen anderen Ländern waren die prozentualen Rückgänge zwar ausgeprägter, hatten jedoch geringere Auswirkungen auf das gesamte Investitionsvolumen. Dies gilt beispielsweise für Belgien, Tschechien und Dänemark. Im Gegensatz dazu entwickelten sich mehrere Märkte weiterhin sehr positiv. Finnland, Polen und Schweden verzeichneten im Jahresvergleich Zuwächse von 100 %, 93 % bzw. 80 %. Spanien zählt mit einem Anstieg der Investitionstätigkeit um 60 % auf 12,5 Milliarden Euro weiterhin zu den dynamischsten Immobilienmärkten Europas. Deutschland und Frankreich erreichten hingegen lediglich ein moderates Wachstum von jeweils 3 % gegenüber dem Vorjahr. Italien entwickelte sich besonders dynamisch: Im ersten Halbjahr 2026 erreichte das Investitionsvolumen mit mehr als 7 Milliarden Euro einen neuen Höchststand und lag damit über 30 % über dem Vorjahreswert.
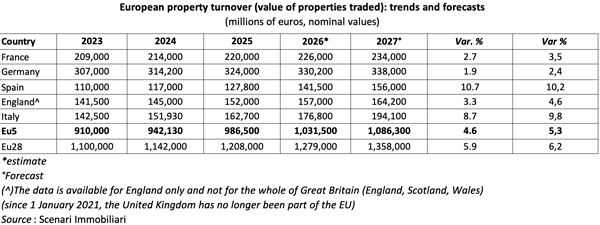
2025 erreichte das Immobilienmarktvolumen in den fünf größten europäischen Ländern knapp 987 Milliarden Euro. Für 2026 wird ein Anstieg auf mehr als 1.000 Milliarden Euro (+4,6 %) erwartet, dem 2027 ein weiteres Wachstum von 5,6 % folgen soll. Auch der europäische Immobilienmarkt insgesamt dürfte weiter wachsen und 2027 ein Volumen von 1.358 Milliarden Euro erreichen. Deutschland behauptet seine Position als größter Immobilienmarkt Europas mit einem geschätzten Volumen von jeweils mehr als 330 Milliarden Euro für 2026 und 2027. Die jährlichen Wachstumsraten bleiben mit weniger als 3 % allerdings vergleichsweise niedrig. Auch Frankreich bestätigt seine bedeutende Marktposition: Das Marktvolumen soll von 220 Milliarden Euro im Jahr 2025 auf 234 Milliarden Euro im Jahr 2027 steigen. Die interessantesten Entwicklungen zeigen sich jedoch in Spanien und Italien, wie Mario Breglia, CEO und Gründer von Scenari Immobiliari, erläutert. Spanien „verzeichnet unter den untersuchten europäischen Märkten die höchsten Wachstumsraten: jeweils mehr als 10 % im Jahr 2026 und voraussichtlich auch 2027. In absoluten Zahlen dürfte das Immobilienmarktvolumen von 127,8 Milliarden Euro im Jahr 2025 auf 156 Milliarden Euro im Jahr 2027 steigen. Treiber dieser Entwicklung sind die dynamische demografische Entwicklung und das große Interesse am Wohnimmobilien- und Tourismussektor“.
Italien folgt unmittelbar hinter Spanien. Ausgehend von 162,7 Milliarden Euro im Jahr 2025 prognostiziert Scenari Immobiliari einen Anstieg des Marktvolumens auf 194,1 Milliarden Euro im Jahr 2027. Die Wachstumsraten sollen 8,7 % im Jahr 2026 und 9,8 % im Jahr 2027 erreichen. Begünstigt wird diese Entwicklung durch das starke Interesse ausländischer Investoren und die zunehmende Fokussierung auf die großen Städte sowie besonders attraktive Tourismusdestinationen. Das Vereinigte Königreich verzeichnet seinerseits eine ausgewogenere, aber kontinuierliche Wachstumsentwicklung. Das Marktvolumen dürfte 2027 insgesamt 164,2 Milliarden Euro erreichen. Besonders dynamisch entwickeln sich alternative Segmente wie Studentenwohnungen, das Living- bzw. Multifamily-Segment und Rechenzentren.
Die Logistik bleibt in nahezu allen Ländern das dynamischste Marktsegment. Der E-Commerce und der steigende Bedarf an modernen Logistikinfrastrukturen sorgen für eine anhaltend hohe Nachfrage. Bei den Wohnimmobilienpreisen zeigt sich hingegen ein uneinheitliches Bild. Spanien weist die stärkste Preisentwicklung auf: Der Immobilienpreisindex steigt zwischen 2025 und 2026 um mehr als 10 % und 2027 um über 7 %. Auch in Italien steigen die Preise um mehr als 4 %. In Frankreich und Deutschland bleiben die Preisveränderungen zwar positiv, fallen jedoch geringer aus als in den südeuropäischen Märkten. Der Büromarkt zeigt sich hingegen weitgehend stabil und verzeichnet europaweit ein durchschnittliches Wachstum von 2 % bis 3 %. Auch der Einzelhandelsimmobilienmarkt erholt sich und zeigt deutliche Anzeichen einer Konsolidierung.
Auch bei den Immobilientransaktionen sind die Zahlen und Aussichten ermutigend. Für 2026 und 2027 wird mit einem weiteren Wachstum gerechnet. Dabei sind jedoch mögliche Marktverwerfungen zu berücksichtigen, die durch die jüngsten Zinserhöhungen ausgelöst werden könnten. Italien und Spanien belegen auch in diesem Bereich die Spitzenplätze hinsichtlich Marktdynamik und Wachstumsentwicklung. Bei der Zahl der Transaktionen liegt Italien vor Spanien: Für 2026 werden 800.000 und für 2027 insgesamt 840.000 Immobilientransaktionen erwartet. Damit liegt Italien lediglich hinter dem Vereinigten Königreich und Frankreich. Frankreich verzeichnete zwischen 2022 und 2024 die stärkste Marktkorrektur. Die Erholung, die 2025 eingesetzt hat, dürfte sich jedoch 2026 und 2027 fortsetzen. Auch der deutsche Wohnimmobilienmarkt scheint die schwierigste Phase des Zyklus überwunden zu haben. Belastend wirken allerdings weiterhin der anhaltende Wohnungsmangel und der starke Rückgang der Bautätigkeit infolge hoher Baukosten, Schwierigkeiten bei Genehmigungsverfahren und des höheren Zinsniveaus.
Si informa che questo sito utilizza cookie, anche di terze parti, al fine di analizzare il traffico sul sito e personalizzare i contenuti e gli annunci più adatti a te.
Cookie Policy