





Marché Économie


Les mouvements sur l’échiquier immobilier européen
(Octobre 2026) – Comme une bougie qui résiste au vent, la progression des investissements immobiliers se poursuit en Europe, avec une Europe du Sud nettement plus dynamique et des secteurs comme la logistique, le résidentiel et les centres de données qui tirent la croissance malgré les incertitudes géopolitiques.
Selon les Perspectives d’investissement de Scenari Immobiliari, présentées en septembre dernier lors du 34e Forum immobilier de Rapallo, les volumes d’investissement en Europe ont atteint 103 milliards d’euros au premier semestre 2026 (+3 % sur un an), dont 53 milliards seulement au deuxième trimestre, soit une hausse de 6 % par rapport à la même période de 2025. « Les investisseurs se concentrent sur des actifs offrant des revenus sûrs, des prix transparents et des perspectives de demande crédibles à long terme », souligne le rapport.
Parmi les principaux pays européens, le Royaume-Uni a enregistré le recul le plus important de l’activité d’investissement. Les investissements ont diminué de 16 % sur un an, pour atteindre 21 milliards de livres sterling (24 milliards d’euros) au premier semestre 2026. Ailleurs, les baisses en pourcentage ont été plus marquées, mais leur incidence sur le volume global des investissements est restée plus limitée, notamment en Belgique, en République tchèque et au Danemark.
Au contraire, plusieurs marchés ont continué d’afficher de bonnes performances. La Finlande, la Pologne et la Suède ont enregistré des croissances annuelles respectives de 100 %, 93 % et 80 %. L’Espagne demeure l’un des marchés les plus performants d’Europe, avec une hausse de 60 % de l’activité, à 12,5 milliards d’euros. L’Allemagne et la France n’ont enregistré qu’une progression modeste de 3 % sur un an. L’Italie s’est distinguée par des résultats supérieurs à la moyenne, établissant un nouveau record avec plus de 7 milliards d’euros d’investissements au premier semestre et une croissance annuelle de plus de 30 %.
En 2025, le volume des transactions immobilières dans les cinq principaux pays européens a atteint près de 987 milliards d’euros. Il devrait dépasser les 1 000 milliards en 2026 (+4,6 %), puis poursuivre sa progression en 2027 (+5,6 %). C’est l’ensemble du marché immobilier européen qui devrait se développer, pour atteindre 1 358 milliards d’euros en 2027.
L’Allemagne conserve sa première place en termes de taille de marché, avec un volume estimé à plus de 330 milliards d’euros en 2026 comme en 2027, mais affiche des taux de croissance relativement modérés, inférieurs à 3 % par an. La France confirme également son importance, avec des volumes passant de 220 milliards d’euros en 2025 à 234 milliards en 2027.
Les performances les plus intéressantes concernent toutefois l’Espagne et l’Italie, comme l’explique Mario Breglia, PDG et fondateur de Scenari Immobiliari. L’Espagne « affiche la croissance la plus forte de l’ensemble des marchés européens étudiés, avec une progression supérieure à 10 % en 2026 et, selon les prévisions, en 2027. En valeur absolue, le chiffre d’affaires immobilier passerait de 127,8 milliards d’euros en 2025 à 156 milliards en 2027, grâce au dynamisme démographique et à l’intérêt porté aux secteurs résidentiel et touristique ».
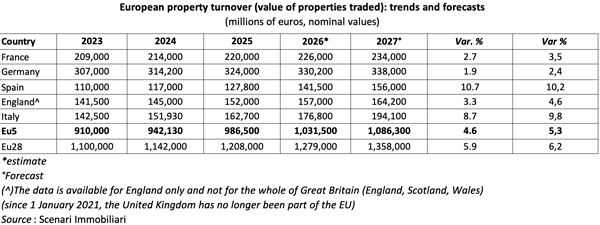
L’Italie se place immédiatement derrière l’Espagne. Après les 162,7 milliards d’euros enregistrés en 2025, Scenari Immobiliari prévoit une augmentation jusqu’à 194,1 milliards en 2027, avec une croissance de 8,7 % en 2026 et de 9,8 % en 2027, portée par le vif intérêt des investisseurs étrangers et l’attention croissante accordée aux grandes villes et aux destinations touristiques les plus attractives.
Le Royaume-Uni suit, quant à lui, une trajectoire de croissance plus équilibrée mais régulière, avec un volume de marché qui devrait atteindre 164,2 milliards d’euros en 2027. Les actifs alternatifs, tels que les résidences étudiantes, le secteur résidentiel locatif et les logements multifamiliaux, ainsi que les centres de données, y demeurent particulièrement dynamiques.
Dans presque tous les pays, la logistique reste le segment le plus dynamique, soutenu par le commerce électronique et par le besoin croissant d’infrastructures logistiques modernes, qui stimulent la demande.
En ce qui concerne les valeurs immobilières résidentielles, la situation est contrastée. L’Espagne est le marché le plus performant, avec des hausses de l’indice des prix supérieures à 10 % entre 2025 et 2026 et à 7 % en 2027. L’Italie progresse elle aussi rapidement, avec des augmentations de plus de 4 %, tandis que la France et l’Allemagne affichent des variations certes positives, mais inférieures à celles des marchés d’Europe du Sud.
Le secteur des bureaux ne connaît pas de bouleversements majeurs, avec une croissance moyenne européenne comprise entre 2 % et 3 %. Le commerce de détail retrouve également des couleurs, montrant des signes évidents de consolidation.
Les données et les perspectives sont également encourageantes pour le marché des transactions immobilières, qui devrait enregistrer une croissance sur la période 2026-2027, même s’il convient de tenir compte des éventuelles perturbations que les récentes hausses du coût du crédit pourraient provoquer.
L’Italie et l’Espagne occupent, là encore, les premières places du classement en matière de dynamisme et de croissance. L’Italie devance l’Espagne en nombre de transactions, avec 800 000 ventes immobilières prévues en 2026 et 840 000 en 2027, se situant derrière l’Angleterre et la France seulement.
Cette dernière a connu la correction la plus marquée entre 2022 et 2024, mais la reprise amorcée en 2025 devrait se poursuivre en 2026 et 2027.
De même, le marché résidentiel allemand semble avoir dépassé la phase la plus difficile de son cycle. Il reste toutefois pénalisé par une pénurie persistante de logements et par une forte chute de l’activité de construction, sous l’effet des coûts élevés du bâtiment, des difficultés liées à l’obtention des autorisations et du niveau plus élevé des taux d’intérêt.
Foto © Filippo Romano
